تحتاج المؤسسات إلى منح مديريها وموظفيها الثقة والصلاحيات اللازمة للإنجاز، لكنها تحتاج أيضاً إلى رقابة تضمن سلامة القرارات وجودة النتائج. فكيف نحقق هذا التوازن دون الوقوع في فخ الإدارة التفصيلية أو غياب المساءلة؟
الإدارة بالثقة والرقابة (Trust but Verify) هي نهج إداري يقوم على تفويض الصلاحيات ضمن حدود واضحة، مع اعتماد آليات لمتابعة الأداء والتحقق من النتائج ومساءلة المسؤولين عنها.
وتبرز أهمية هذا المبدأ في المؤسسات الحكومية حديثة التأسيس أو التي تمر بمراحل إعادة الهيكلة، حيث لا يكفي تعيين أشخاص مؤهلين، بل يجب بناء نظام إداري يضمن كفاءة العمل واستمراريته.
ما المقصود بالإدارة بالثقة والرقابة؟
يقوم هذا المبدأ على فكرة بسيطة: امنح المسؤول صلاحية اتخاذ القرار، لكن اجعل أداءه ونتائج قراراته قابلة للمتابعة والتقييم.
فالثقة لا تعني غياب الرقابة، والرقابة لا تعني التشكيك المستمر في المسؤولين.
ويمكن التمييز بين ثلاثة أساليب إدارية:
|
الأسلوب |
طريقة الإدارة |
أبرز المخاطر |
|---|---|---|
|
الثقة المطلقة |
تفويض دون متابعة كافية |
ضعف اكتشاف الأخطاء |
|
الرقابة المفرطة |
التدخل في معظم القرارات والتفاصيل |
بطء الإنجاز وضعف المبادرة |
|
الثقة والرقابة |
تفويض واضح مع متابعة ومساءلة |
يتطلب نظاماً إدارياً منظماً |
الهدف هو بناء رقابة تتناسب مع طبيعة المسؤوليات والمخاطر، دون تقييد قدرة المدير على أداء عمله.
لماذا تحتاج المؤسسات الحكومية إلى هذا المبدأ؟
تواجه المؤسسات الحكومية تحدياً يتمثل في تحقيق التوازن بين سرعة اتخاذ القرارات والالتزام بالقوانين والإجراءات.
فالمركزية المفرطة قد تؤدي إلى تأخر المعاملات وتراكم القرارات لدى الإدارة العليا، بينما يؤدي التفويض غير المنظم إلى تضارب الصلاحيات وصعوبة تحديد المسؤوليات.
يساعد تطبيق الإدارة بالثقة والرقابة على:
- رفع الكفاءة: اتخاذ القرارات التشغيلية في المستوى الإداري المناسب.
- تعزيز المسؤولية: ربط الصلاحيات بالأهداف والنتائج.
- تحسين الشفافية: توثيق القرارات وتوضيح أسبابها.
- ضمان الاستمرارية: تقليل اعتماد المؤسسة على أشخاص محددين.
وهذا يتوافق مع مبادئ منظمة التعاون الاقتصادي والتنمية (OECD) التي تؤكد أهمية وضوح المسؤوليات ووجود أنظمة فعالة للرقابة والمساءلة في المؤسسات العامة.
كيف ندمج الثقة والتفويض والرقابة والمساءلة؟
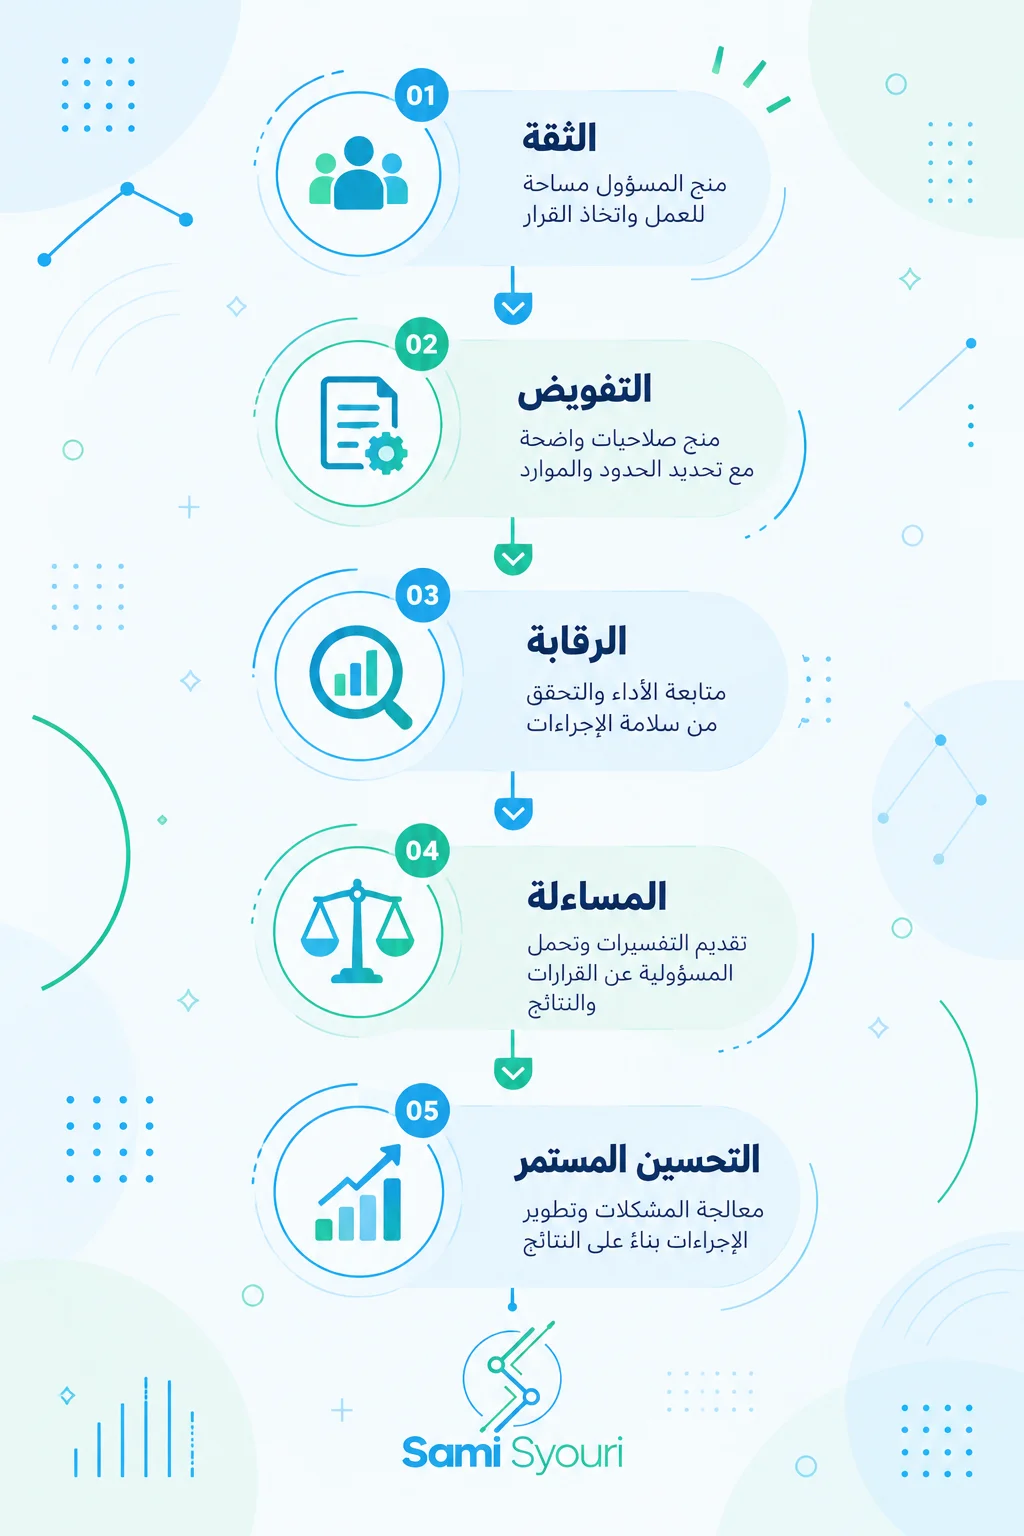
يمكن تطبيق هذا النهج من خلال إطار إداري يتكون من خمس مراحل مترابطة:
1. الثقة (Trust)
تبدأ الإدارة الفعالة بمنح المسؤول المؤهل مساحة للعمل واتخاذ القرارات، بناءً على معايير موضوعية تشمل الكفاءة والخبرة والنزاهة، وليس العلاقات الشخصية.
2. التفويض (Delegation)
تُترجم الثقة إلى صلاحيات محددة، مع توضيح حدود القرار والموارد المتاحة والحالات التي تستوجب الرجوع للإدارة العليا.
ويمكن استخدام مصفوفة الصلاحيات (Authority Matrix) لتحديد الجهة المخولة باتخاذ كل نوع من القرارات واعتماده.
3. الرقابة (Control)
تعتمد الرقابة الفعالة على متابعة النتائج والتحقق من سلامة الإجراءات، باستخدام مؤشرات الأداء (KPIs)، والتقارير الدورية، والتدقيق الداخلي، وإدارة المخاطر.
ولا تحتاج جميع القرارات إلى المستوى نفسه من الرقابة؛ فالقرارات المالية الكبيرة تتطلب ضوابط أقوى من المهام التشغيلية الاعتيادية.
4. المساءلة (Accountability)
تعني مطالبة المسؤول بتفسير قراراته ونتائج عمله، واتخاذ إجراءات تصحيحية أو نظامية عند ثبوت التقصير أو المخالفة.
والمساءلة ليست مرادفاً للعقوبة، بل وسيلة لضمان تحمل المسؤولية وتحسين الأداء.
5. التحسين المستمر (Continuous Improvement)
تُستخدم نتائج الرقابة والمساءلة لتطوير الإجراءات، ومعالجة المشكلات، وتحسين توزيع الصلاحيات والموارد.
بهذا تصبح الثقة أساس التفويض، والرقابة وسيلة للتحقق، والمساءلة ضماناً لتحمل المسؤولية، والتحسين المستمر نتيجة لهذه العملية.
متى يُفوَّض القرار ومتى تجب مراجعته؟
لا تحتاج جميع القرارات الإدارية إلى المستوى نفسه من الموافقة والرقابة. ويمكن تحديد آلية اتخاذ القرار بناءً على ثلاثة معايير رئيسية:
-
الأثر المالي: حجم الموارد التي يلتزم القرار بإنفاقها أو تعريضها للخسارة.
-
المخاطر القانونية والتنظيمية: احتمالية مخالفة الأنظمة أو التأثير في حقوق الأفراد.
-
الأثر المؤسسي: مدى تأثير القرار في الخدمات أو سمعة المؤسسة أو استمرارية أعمالها.
| آلية اتخاذ القرار | مثال توضيحي | مستوى الخطر |
|---|---|---|
| تفويض مباشر ضمن الصلاحيات | تنظيم مهام الفريق اليومية | منخفض |
| تفويض مشروط مع مراجعة محددة | تعديل جدول المشروع يؤثر في موعد التسليم | متوسط |
| مراجعة واعتماد من الجهة المختصة قبل التنفيذ | اعتماد عقد مالي كبير أو قرار يمس حقوق المستفيدين | مرتفع |
القاعدة الأساسية: كلما ارتفعت مخاطر القرار أو اتسع تأثيره، زادت الحاجة إلى المراجعة والضوابط، دون أن يعني ذلك بالضرورة سحب الصلاحية من المسؤول المختص.
هذا نموذج إرشادي لتقييم القرارات، ولا يحل محل الصلاحيات والموافقات التي تفرضها القوانين والأنظمة النافذة.
نموذج تطبيقي لمصفوفة الصلاحيات
تساعد مصفوفة الصلاحيات (Authority Matrix) على تحديد الجهة المخولة باتخاذ القرار والجهة المسؤولة عن مراجعته واعتماده، مما يقلل تضارب الاختصاصات ويجعل المساءلة أكثر وضوحاً.
وفيما يلي مثال افتراضي لمؤسسة خدمية حكومية:
| نوع القرار | صاحب الصلاحية | المراجعة أو الاعتماد |
|---|---|---|
| توزيع المهام اليومية | رئيس القسم | متابعة دورية من المدير المباشر |
| اعتماد معاملة اعتيادية | مدير القسم المفوض | تدقيق لاحق وفق الضوابط |
| تعديل خطة تشغيلية | مدير المؤسسة | مراجعة أثر التعديل واعتماده عند اللزوم |
| التعاقد على مشروع كبير | الجهة المخولة قانوناً | مراجعة مالية وقانونية والموافقات النظامية |
| تعديل سياسة مؤسسية | السلطة المختصة | مراجعة الجهات المعنية وفق النظام |
المصفوفة توضيحية، ويجب تكييفها مع الهيكل التنظيمي والقوانين المعمول بها في كل مؤسسة.
والهدف من هذه المصفوفة ليس زيادة مستويات الموافقة، بل ضمان اتخاذ كل قرار في المستوى الإداري المناسب، مع وضوح مسؤولية التنفيذ والرقابة.
ما الفرق بين الحوكمة والرقابة والمساءلة؟
|
المفهوم |
وظيفته الأساسية |
|
الحوكمة (Governance) |
تنظيم السلطة والصلاحيات وآليات اتخاذ القرار |
|
التفويض (Delegation) |
منح صلاحية اتخاذ قرارات محددة |
|
الرقابة (Control) |
التحقق من الالتزام بالأهداف والإجراءات |
|
المساءلة (Accountability) |
طلب تفسير القرارات والنتائج وتحديد المسؤوليات |
هذه المبادئ متكاملة؛ فلا يمكن تحقيق مساءلة عادلة دون صلاحيات ومسؤوليات واضحة، ولا يكفي التفويض دون رقابة مناسبة.
متى نفوّض القرار ومتى نحتفظ بصلاحية اعتماده؟
لا يُحدَّد مستوى التفويض بناءً على الثقة بالشخص وحدها، بل وفق طبيعة القرار وحجم المخاطر المترتبة عليه.
ويمكن اعتماد المعايير التالية:
-
القرارات التشغيلية المتكررة: تُفوّض عادةً للمستوى الإداري المختص ضمن سياسات معتمدة.
-
القرارات المالية مرتفعة القيمة: تتطلب حدود اعتماد واضحة ومراجعة تتناسب مع المخاطر.
-
القرارات ذات التأثير القانوني أو الاستراتيجي: تخضع لصلاحيات محددة وآليات موافقة أعلى بحسب الأنظمة المعمول بها.
بهذه الطريقة يصبح التفويض قراراً مؤسسياً منظماً، لا امتيازاً شخصياً يمنح أو يسحب بصورة عشوائية.
مثال تطبيقي: إدارة مؤسسة حكومية خدمية
مثال افتراضي للتوضيح.
لنفترض أن مؤسسة حكومية مسؤولة عن إصدار التراخيص تعاني من تأخر المعاملات بسبب تعدد مستويات الموافقة.
يمكن تطبيق الإدارة بالثقة والرقابة كما يلي:
- تحديد الهدف: خفض متوسط مدة إنجاز المعاملة من 12 إلى 7 أيام عمل، بعد دراسة الإمكانات المتاحة.
- تفويض الصلاحيات: منح مدير القسم صلاحية اعتماد المعاملات الاعتيادية المستوفية للشروط.
- تفعيل الرقابة: متابعة مدة الإنجاز ونسبة الأخطاء والشكاوى شهرياً.
- تطبيق المساءلة: مراجعة أسباب التأخير ومطالبة المسؤول بتفسير النتائج.
- تحسين الإجراءات: معالجة الاختناقات الإدارية وتعديل الإجراءات غير الضرورية.
بهذه الطريقة، يمتلك المدير حرية أكبر في العمل، لكنه يبقى مسؤولاً عن جودة القرارات والنتائج.
ويمكن تطبيق المنهج نفسه في الشركات، مثل تفويض مدير المشروع بإدارة الموارد ضمن ميزانية وجدول زمني معتمدين.
كيف نراقب المسؤولين دون إدارة تفصيلية؟
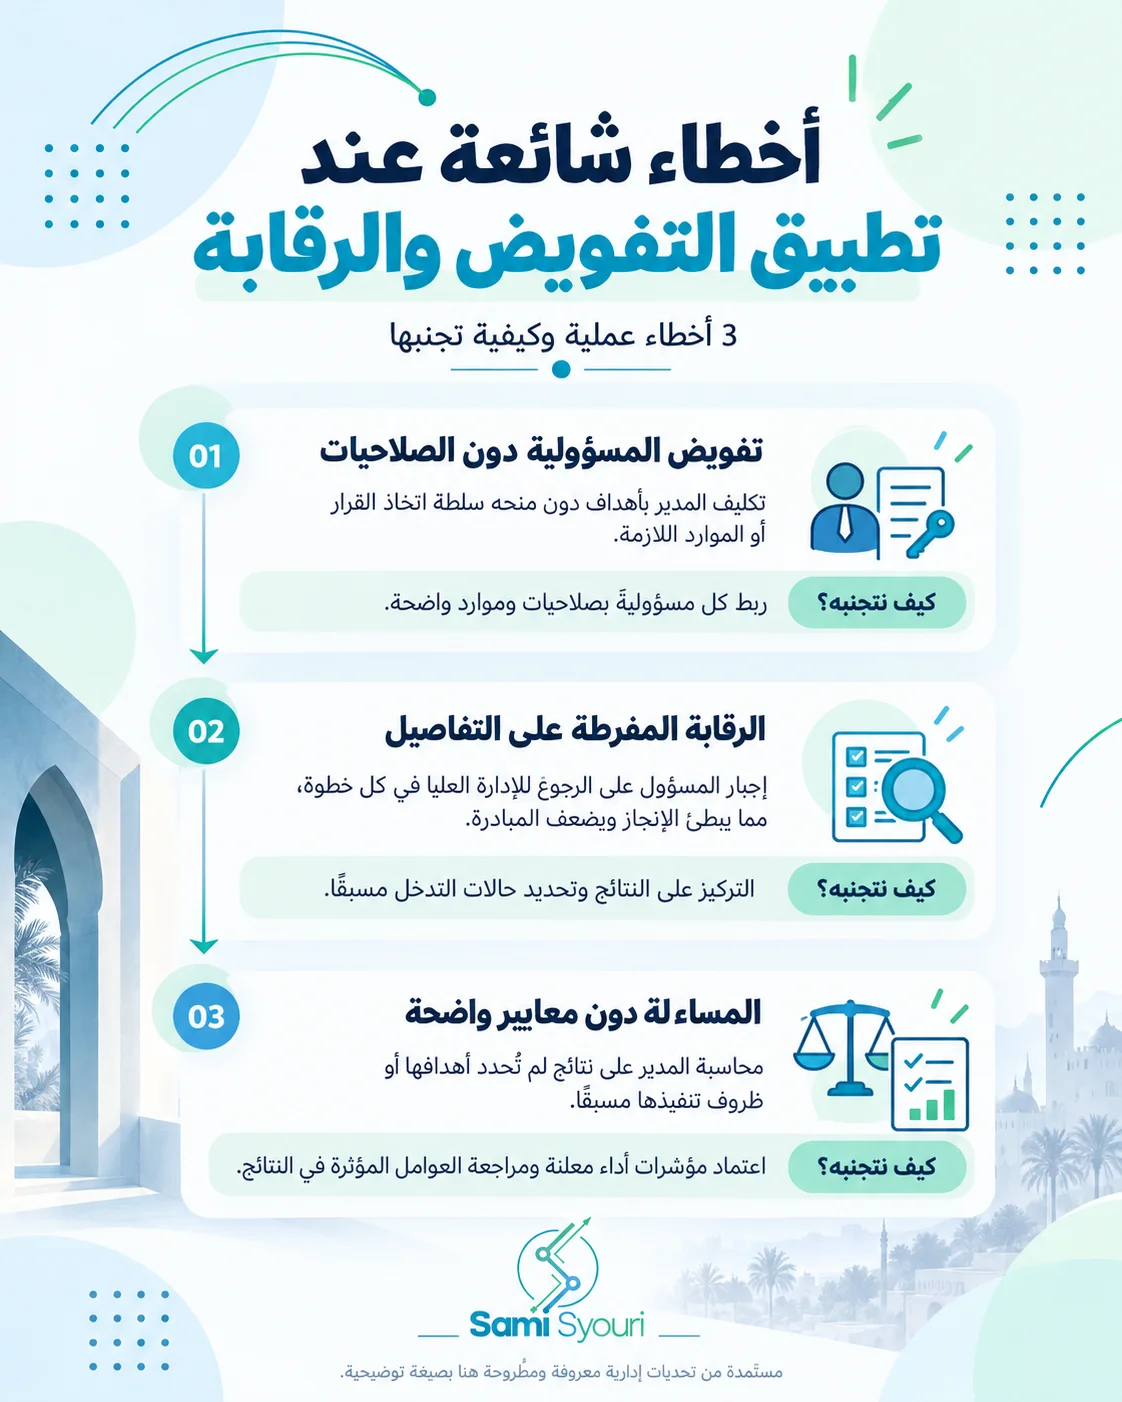
تحدث الإدارة التفصيلية (Micromanagement) عندما يتدخل المدير الأعلى باستمرار في قرارات تقع ضمن صلاحيات مرؤوسيه.
ولتجنب ذلك، ينبغي اعتماد ثلاث قواعد:
- التركيز على النتائج: متابعة الإنجاز والجودة بدلاً من التدخل في كل خطوة.
- الرقابة بحسب المخاطر: زيادة مستوى التدقيق في القرارات الأكثر حساسية.
- تحديد حالات التدخل: مثل تجاوز الميزانية أو ظهور مخالفة أو تأخر مشروع رئيسي.
لكن مراقبة النتائج وحدها لا تكفي؛ فقد يحقق المسؤول أهدافه باستخدام إجراءات غير قانونية، لذلك يجب تقييم النتائج وسلامة الوسائل المستخدمة لتحقيقها.
كيف نطبق مساءلة عادلة وفعالة؟
تبدأ المساءلة بتحديد مسؤوليات المدير وصلاحياته والموارد المتاحة له قبل تقييم أدائه.
ومن الضروري التمييز بين أنواع الإخفاق:
|
الحالة |
الإجراء المناسب |
|
ضعف الأداء |
دراسة الأسباب ووضع خطة تحسين |
|
الإهمال الإداري |
تحقيق وإجراء متناسب عند ثبوت التقصير |
|
مخالفة مالية أو قانونية |
إحالة للجهة المختصة وفق الإجراءات القانونية |
وتتطلب المساءلة العادلة توثيق الوقائع، وإتاحة حق الرد والدفاع، وتجنب العقوبات الانتقائية.
كما يجب ألا يُحمّل المدير مسؤولية إخفاقات ناتجة عن نقص موارد أو قرارات خارجة عن صلاحياته دون مراجعة تلك الظروف.
هل الثقة بالمدير أو المسؤول تعفيه من المساءلة؟
لا، الثقة بالمدير أو المسؤول لا تعفيه من المساءلة، بل تمنحه مساحة أكبر لاتخاذ القرارات ضمن صلاحيات واضحة، مقابل تحمّل مسؤولية نتائجها.
فالثقة الإدارية لا تعني غياب الرقابة، كما أن المساءلة لا تعني التشكيك بكفاءة المسؤول أو نزاهته، بل تهدف إلى ضمان ممارسة الصلاحيات بالشكل الصحيح، والالتزام بالأنظمة، وتحقيق الأهداف المؤسسية.
وتتحقق الموازنة بين الثقة والمساءلة من خلال تحديد المسؤوليات، ووضع مؤشرات واضحة لقياس الأداء، ومراجعة النتائج بصورة دورية، دون التدخل المستمر في التفاصيل التنفيذية.
فالإدارة الناجحة لا تقوم على الثقة المطلقة أو الرقابة المفرطة، بل على ثقة تمنح الصلاحيات، ومساءلة تضمن حسن استخدامها.
خطوات عملية لتطبيق الإدارة بالثقة والرقابة
يمكن للمؤسسات البدء بخمس خطوات:
|
الخطوة |
الأداة المقترحة |
|
تحديد المسؤوليات |
الهيكل التنظيمي والوصف الوظيفي |
|
توزيع الصلاحيات |
مصفوفة الصلاحيات |
|
قياس الأداء |
مؤشرات الأداء الرئيسية |
|
متابعة التنفيذ |
تقارير دورية وتدقيق مبني على المخاطر |
|
المساءلة والتحسين |
مراجعة موثقة وخطط تصحيحية |
ويجب تكييف هذه الأدوات مع طبيعة المؤسسة والأنظمة القانونية التي تحكم عملها.
الخلاصة
لا تُبنى المؤسسات القوية بالثقة المطلقة أو الرقابة المفرطة، بل بالتوازن بين الاستقلالية والمسؤولية.
المؤسسة الناضجة ليست التي تراقب كل قرار، بل التي تعرف ما يمكن تفويضه، وما يجب مراقبته، ومتى تتدخل، وكيف تحاسب المسؤولين بعدالة.
ويساهم تطبيق هذا النهج في الانتقال من الإدارة المرتبطة بالأشخاص إلى الإدارة القائمة على الأنظمة، وهو عنصر أساسي لبناء مؤسسات حكومية وشركات أكثر كفاءة واستقراراً.
إذا كنت تعمل على تأسيس مؤسسة أو تطوير هيكلها الإداري وتنظيم الصلاحيات وآليات الرقابة والمساءلة، يمكنك التواصل مع أ. سامي السيوري لمناقشة الحلول المناسبة لطبيعة مؤسستك واحتياجاتها.
الأسئلة الشائعة
1. ما المقصود بالإدارة بالثقة والرقابة؟
هي منح المسؤولين صلاحيات واضحة مع وجود آليات للتحقق من الأداء والنتائج والمساءلة عنها.
2. هل تتعارض الثقة مع الرقابة الإدارية؟
لا، فالثقة تدعم الاستقلالية، بينما تضمن الرقابة الالتزام بالأهداف والقواعد.
3. ما الفرق بين الرقابة والمساءلة؟
الرقابة تتابع الأداء وتكشف الانحرافات، أما المساءلة فتطلب تفسير القرارات والنتائج وتحدد المسؤوليات.
4. كيف نفوض الصلاحيات دون فقدان السيطرة؟
بتحديد حدود التفويض والأهداف ومؤشرات الأداء وحالات التدخل والمراجعة.
5. كيف يمكن مساءلة المديرين بصورة عادلة؟
بتحديد مسؤولياتهم مسبقاً، ومراجعة الوقائع والموارد المتاحة، وضمان حق الرد وتناسب الإجراءات مع التقصير المثبت.